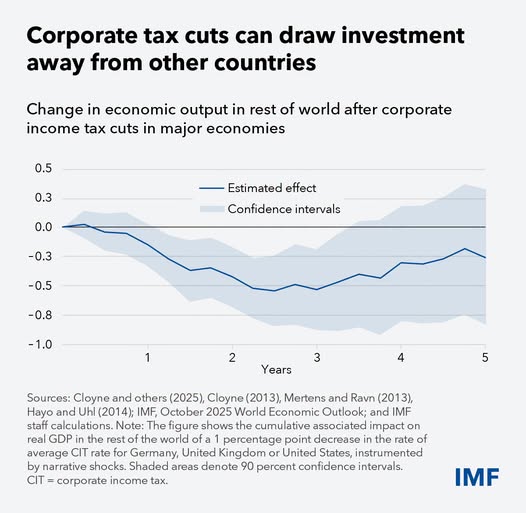
Conform unui nou capitol din World Economic Outlook al FMI, reducerile de impozitare pentru companii pot atrage investiţii pe termen scurt, dar au efecte secundare care pot urca costul finanţării la nivel global. Studiul, publicat în ediţia din octombrie 2026 a World Economic Outlook, arată cum politica fiscală a ţărilor care concurează pentru capital poate genera spillover‑uri nedorite în economie. Cercetarea analizează mecanismele prin care reducerile de taxe afectează ratele dobânzilor şi investiţiile publice, cu implicaţii deosebit de importante pentru economiile emergente şi în curs de dezvoltare.
Autorii capitolului explică faptul că scăderea impozitării companiilor stimulează, în mod previzibil, investiţiile şi activitatea economică pe termen scurt, deoarece companiile beneficiază de resurse mai mari pentru investiţii şi extindere. Totuşi, atunci când aceste reduceri sunt finanţate prin majorarea datoriei publice, ele pot conduce la creşterea cererii pentru finanţare pe pieţele internaţionale, ceea ce pune presiune asupra ratelor dobânzilor. În consecinţă, costul capitalului pentru toate economiile poate creşte, atenuând beneficiile iniţiale şi generând efecte adverse la scară largă.
Pe termen mediu şi lung, studiul subliniază un al doilea canal de transmitere: veniturile fiscale mai mici reduc capacitatea statelor de a investi în infrastructură, educaţie şi alte elemente care susţin productivitatea. Această reducere în investiţiile publice poate încetini ritmul de creştere a productivităţii şi dezvoltarea economică, afectând în mod disproporţionat ţările al căror potenţial de convergenţă depinde de investiţii publice eficiente. FMI avertizează că economiile emergente şi în curs de dezvoltare sunt mai vulnerabile la aceste efecte, deoarece dispun de bugete publice şi pieţe de capital mai puţin profunde.
Analiza combină modele macroeconomice cu date privind fluxurile de capital şi politicile fiscale pentru a estima magnitudinea acestor transmitere transfrontaliere. Concluzia centrală a cercetării este că politicile fiscale naţionale nu rămân izolate: deciziile privind nivelul impozitelor corporative au efecte care traversează graniţele prin canale de finanţare şi prin impactul asupra investiţiilor publice. Astfel, ceea ce pare o măsură stimulativă la nivel naţional se poate transforma într‑un impediment pentru creşterea globală dacă nu este calibrată în funcţie de condiţiile internaţionale şi de sustenabilitatea fiscală.
FMI mai atrage atenţia asupra dilemei de politică publică cu care se confruntă factorii de decizie: găsirea echilibrului între atragerea investiţiilor imediate şi asigurarea unui cadru favorabil creşterii pe termen lung. Recomandările implicite ale capitolului vizează o combinaţie de măsuri: prioritizarea reformelor care îmbunătăţesc mediul de afaceri fără a eroda semnificativ baza fiscală, evaluarea modului de finanţare a reducerilor fiscale şi coordonarea internaţională acolo unde este posibil pentru a limita efectele negative transfrontaliere.
Impactul asupra comunităţii locale şi a cititorilor: deciziile privind taxarea companiilor pot influenţa indirect costul creditului, investiţiile publice locale şi, în ultimă instanţă, nivelul serviciilor publice şi infrastructurii de care depind cetăţenii. Pentru economiile mici şi deschise, în special, această analiză reafirmă importanţa unei politici fiscale prudente şi a monitorizării costurilor de finanţare la nivel internaţional.
Informaţiile prezentate provin din capitolul dedicat spillover‑urilor fiscale din raportul World Economic Outlook, ediţia din octombrie 2026, publicat de Fondul Monetar Internaţional. Materialul complet poate fi consultat pe site‑ul FMI: World Economic Outlook, octombrie 2026. Sursa acestei sinteze este şi postarea de pe pagina de Facebook a FMI: imf (Facebook).