În contextul reuniunii SME Clusters Assembly de la Dublin, discuţia despre legătura dintre proprietatea intelectuală (IP) şi accesul la finanţare revine în prim‑plan. Reprezentanţi ai întreprinderilor mici şi mijlocii (IMM), investitori şi factori de decizie s‑au reunit pentru a aborda cum activele intangibile ale firmelor pot fi mai bine recunoscute şi valorificate atunci când acestea caută capital pentru creştere.
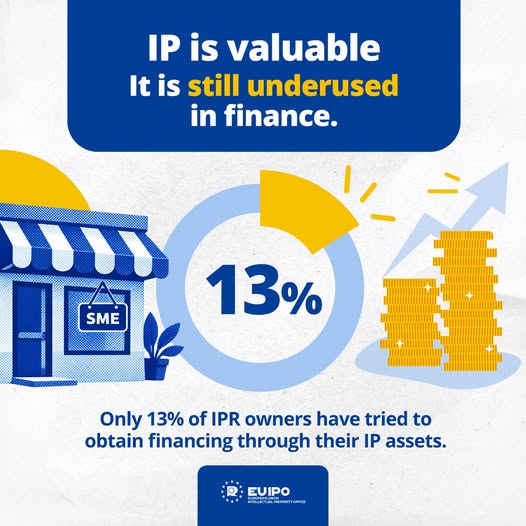
Cercetările şi iniţiativele comunicate de Oficiul Uniunii Europene pentru Proprietate Intelectuală (EUIPO) indică faptul că, deşi IMM‑urile europene dezvoltă tehnologii inovatoare, designuri distincte şi branduri valoroase, aceste elemente nu sunt întotdeauna reflectate adecvat în evaluările financiare sau în criteriile băncilor şi investitorilor. Consecinţa este că multe afaceri rămân subfinanţate, în pofida potenţialului lor de creştere.
Potrivit EUIPO, o mai bună evaluare a proprietăţii intelectuale, vizibilitatea crescută a activelor intangibile şi o cooperare mai strânsă între IMM‑uri şi instituţiile financiare ar putea facilita accesul la noi surse de finanţare. Raportul elaborat de instituţie oferă o analiză a stadiului actual al finanţării susţinute de IP în Europa şi propune perspective viitoare menite să reducă decalajele existente între creaţia intelectuală şi recunoaşterea sa economică.
În mod concret, cercetarea EUIPO subliniază trei direcţii principale care pot îmbunătăţi fluxul de finanţare pentru firmele inovatoare: clarificarea şi standardizarea metodologiilor de evaluare a activelor intangibile, creşterea transparenţei şi trasabilităţii drepturilor de proprietate intelectuală şi dezvoltarea mecanismelor de colaborare cu sectorul financiar. Aceste elemente ar putea contribui la transformarea brevetelor, designurilor şi mărcilor în active ce pot fi folosite ca garanţii sau ca argumente solide în negocierile de credit şi investiţii.
Printre sugestiile desprinse din documentul EUIPO se numără sprijinirea IMM‑urilor în procesul de inventariere a activelor IP, furnizarea de instrumente şi metodologii de evaluare accesibile şi crearea de punţi de comunicare între agenţii de PI şi instituţii financiare. O astfel de abordare ar putea reduce riscul perceput de creditori şi ar facilita apariţia unor produse financiare adaptate pentru active intangibile.
Impactul unei mai bune valorificări a proprietăţii intelectuale este semnificativ pentru comunitate: IMM‑urile ar putea obţine finanţări pentru extindere şi inovare, investitorii ar beneficia de o evaluare mai precisă a riscului şi potenţialului, iar economia locală ar profita de accelerarea digitalizării şi a dezvoltării sectorului creativ şi tehnologic. De asemenea, o recunoaştere mai clară a IP ar încuraja reinvestirea în activităţi de cercetare‑dezvoltare şi în consolidarea brandurilor naţionale şi regionale.
Autorii raportului atrag atenţia şi asupra necesităţii unor politici publice complementare: formare pentru IMM‑uri în domeniul managementului IP, crearea de registre şi baze de date relevante la nivel regional şi european, precum şi stimulente fiscale sau alte mecanisme care să încurajeze utilizarea IP drept instrument financiar. Implementarea acestor măsuri ar necesita coordonare între autorităţi, organizaţii de suport pentru afaceri şi sectorul financiar.
EUIPO îşi reafirmă angajamentul de a contribui la reducerea decalajului între proprietatea intelectuală şi finanţare prin cercetare, instrumente practice şi iniţiative de dialog între părţi interesate. Pentru detalii şi recomandări complete, publicaţia EUIPO „IP‑backed finance in Europe: state of play and future perspectives” este disponibilă online.
Sursa: Pagina de Facebook EUIPO.eu şi publicaţia EUIPO: IP‑backed finance in Europe: state of play and future perspectives. Următorii paşi vizaţi includ consolidarea instrumentelor de evaluare, creşterea vizibilităţii activelor intangibile şi iniţiative de cooperare între IMM‑uri, investitori şi factorii de decizie pentru a facilita accesul la finanţare.