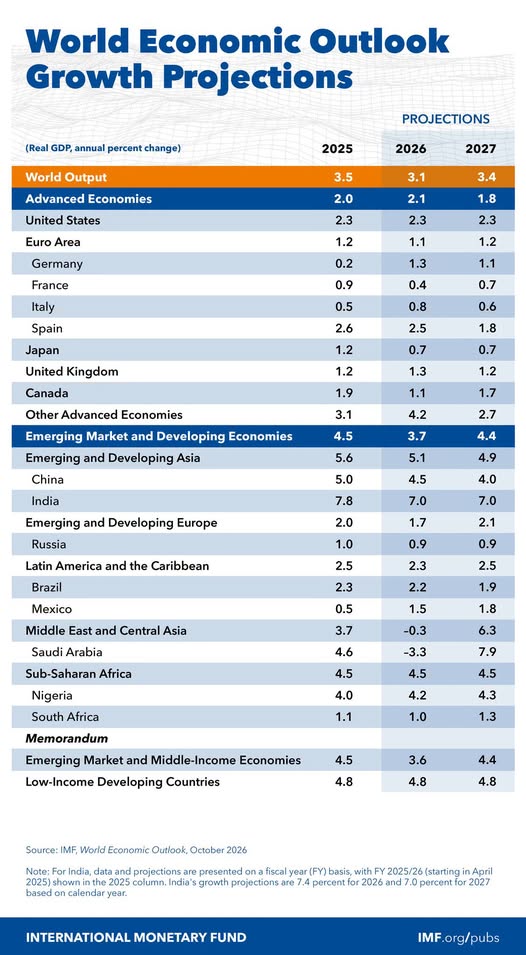
Fondurile internaţionale estimează o creştere globală de 3,1% în 2026 şi 3,4% în 2027, dar avertizează că evoluţia economică este tot mai puternic modelată de geopolitică şi tehnologie. Proiecţiile au fost publicate în contextul tensiunilor din Orientul Mijlociu, al altor conflicte regionale şi al avansului ciclului tehnologic condus de inteligenţa artificială.
Confruntate simultan cu şocuri de aprovizionare energetică şi cu un val de investiţii în AI şi infrastructură digitală, economiile lumii înregistrează traiectorii divergente. Factorii geopolitici ridică riscuri ascendente pentru preţurile energiei şi volatilitate, în timp ce adoptarea tehnologiilor avansate oferă un impuls pozitiv cererii prin investiţii în hardware şi infrastructură.
Pe ansamblu, rezultatul este „un orizont global mai fragmentat”: unele ţări reuşesc să îşi menţină sau să îşi intensifice activitatea economică datorită expunerii reduse la şocurile legate de război şi participării puternice la lanţurile de valoare tehnologice. Alte state, în special importatorii nete de energie cu conexiuni limitate la ciclul tehnologic, suportă costuri mai mari la importuri, pierderi de venituri reale şi opţiuni de politică monetară şi fiscală mai complicate, fără impulse de cerere compensatoare.
Impactul imediat se manifestă prin canale clare: creşterea preţurilor energiei contribuie la presiuni inflaţioniste, complicând deciziile băncilor centrale între stabilizarea preţurilor şi susţinerea creşterii economice; creşterea investiţiilor în inteligenţa artificială stimulează cererea de echipamente, servicii şi forţă de muncă specializată în industriile conectate la tehnologie. Această dublă dinamică — risc geopolitic şi un salt tehnologic — amplifică divergenţele între regiuni şi între sectoare economice.
Consecinţele pentru cetăţeni şi mediul de afaceri variază în funcţie de expunerea la importurile energetice şi de integrarea în lanţurile valorice tehnologice. Pentru gospodării, majorarea costurilor la energie şi inflaţia reală mai ridicată pot eroda puterea de cumpărare. Pentru companii, oportunităţile se concentrează în sectoarele care alimentează sau beneficiază direct de investiţii în AI — servicii cloud, producţia de semiconductori, echipamente de calcul şi infrastructură digitală — în timp ce sectoarele dependente de costuri energetice ridicate sau de pieţe interne slabe se confruntă cu presiuni suplimentare.
La nivel de politici publice, autorităţile trebuie să gestioneze un set complex de priorităţi: asigurarea stabilităţii macroeconomice şi a finanţelor publice, protejarea veniturilor reale ale populaţiei afectate de creşterea preţurilor la energie, şi promovarea investiţiilor în competenţe şi infrastructură digitală pentru a valorifica potenţialul de creştere generat de AI. De asemenea, măsurile de atenuare a riscurilor asociate lanţurilor energetice, precum diversificarea surselor de aprovizionare şi sporirea eficienţei energetice, pot reduce vulnerabilitatea la şocuri externe.
Perspectiva regională rămâne nesigură: evoluţia preţurilor energiei şi intensitatea conflictelor geopolitice vor continua să influenţeze puternic ritmul redresării economice, în paralel cu viteza şi magnitudinea adoptării tehnologiilor AI. Monitorizarea acestor factori va fi esenţială pentru recalibrarea prognozelor şi a politicilor macroeconomice pe termen scurt şi mediu.
Sursa informaţiilor: postare pe pagina de Facebook a Fondului Monetar Internaţional (imf). Mai multe detalii sunt disponibile în raportul World Economic Outlook, octombrie 2026, publicat de FMI: https://www.imf.org/en/publications/weo/issues/2026/10/13/world-economic-outlook-october-2026.